
Energieaudit nach DIN EN 16247-1 in Leipzig, Halle und Mitteldeutschland
Auditpflicht nach EDL-G sicher erfüllen, Energiekosten mit wirtschaftlich bewerteten Maßnahmen senkenWo verbraucht Ihr Unternehmen Energie – und welche Maßnahme rechnet sich? INOPCO analysiert Gebäude, Anlagen und Prozesse und liefert Ihnen einen prüffähigen Auditbericht als Grundlage für Investitionen und BAFA-Nachweise.
Von unserem Büro in Leipzig erreichen wir Standorte in Sachsen, Sachsen-Anhalt und Thüringen auf kurzen Wegen: Leipzig, Halle (Saale), Dresden, Chemnitz, Magdeburg und Erfurt sowie die Industrie- und Chemiestandorte im mitteldeutschen Chemiedreieck rund um Leuna, Bitterfeld-Wolfen und Schkopau. Unternehmen mit Standorten in ganz Deutschland betreuen wir mit Multi-Site-Konzepten.
Was ist ein Energieaudit?
Ein Energieaudit nach DIN EN 16247-1 ist eine systematische Untersuchung von Energieeinsatz und Energieverbrauch eines Unternehmens. Es zeigt Energieflüsse und Einsparpotenziale auf und dokumentiert die Ergebnisse samt wirtschaftlicher Bewertung in einem Bericht. Für Nicht-KMU ist es nach § 8 EDL-G mindestens alle vier Jahre Pflicht.
- Verbrauchstreiber sichtbar machenEnergiebilanz und wesentliche Energieeinsätze je Standort
- Investitionen wirtschaftlich bewertenKapitalwert und Amortisation je Maßnahme
- Pflichten und nächste Schritte klärenEDL-G, EnEfG und BAFA-Erklärung
Welche Energieaudits hat INOPCO durchgeführt?
Fünf Referenzen aus Prozessindustrie, Fahrzeugbau, Handel, IT und Gesundheitswesen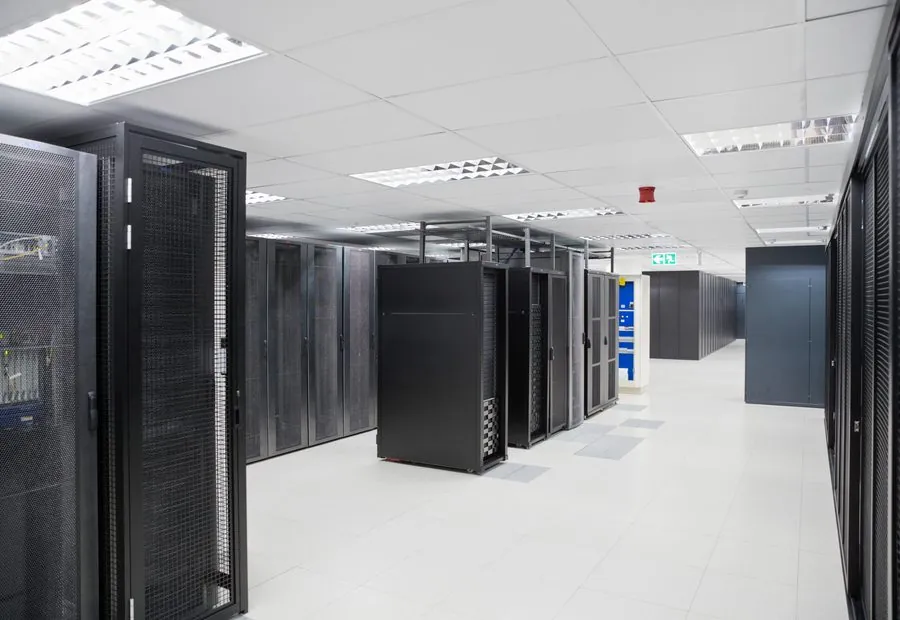
IT-Dienstleister mit Rechenzentrum
Stromverbrauch von Servern, Klimatisierung und Büro an zwei angemieteten Standorten aufgeschlüsselt, mit getrennten Kennzahlen für Server- und Büroflächen.
Referenz ansehen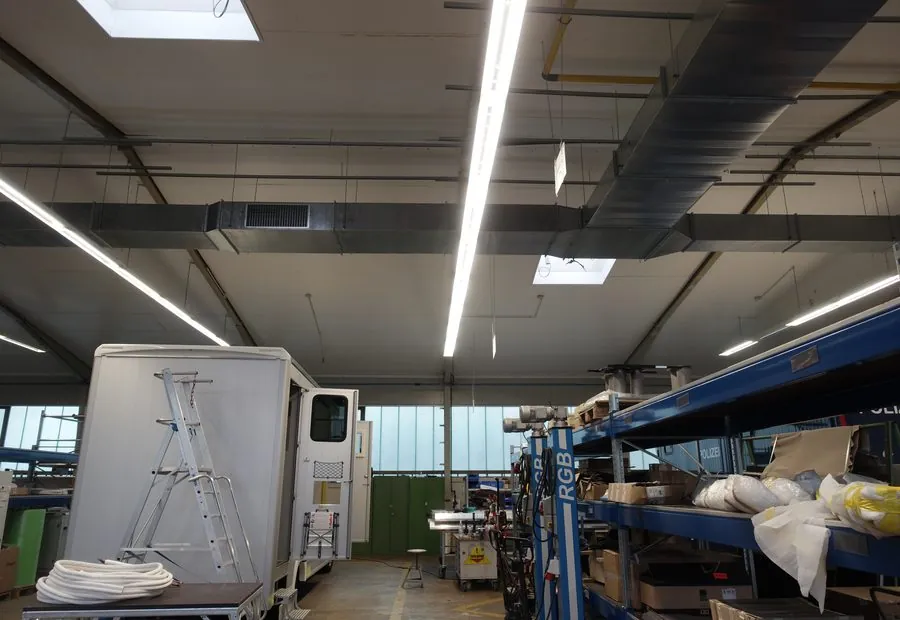
Fahrzeugbau: Aufbauten und Anhänger
Hallenbeheizung, Druckluft und Fertigungstechnik an einem weitläufigen Produktionsstandort bewertet, inklusive Lastganganalyse und Kennzahlenvergleich nach VDI 3807.
Referenz ansehen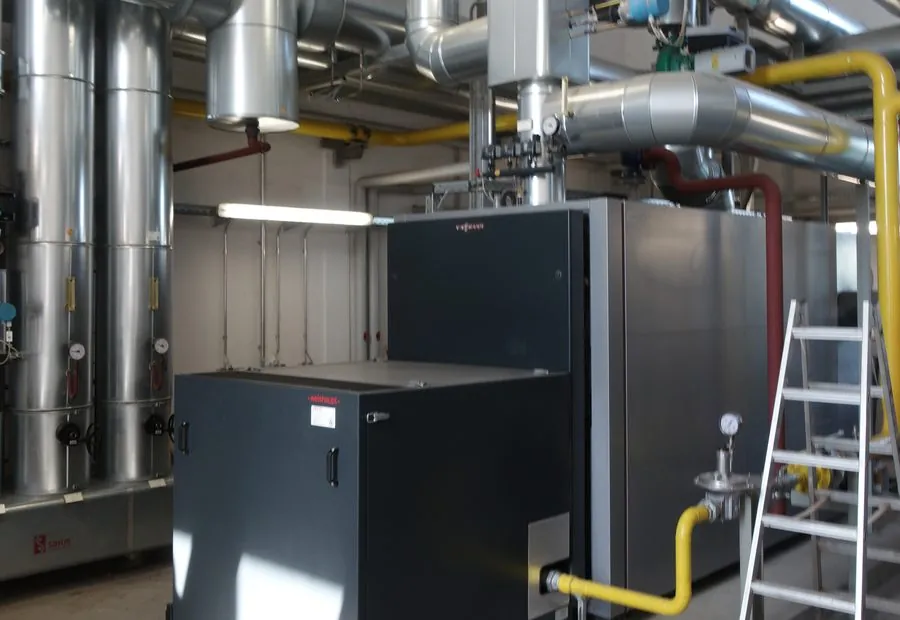
Gesundheitswesen: Fachkrankenhaus
Wärmeversorgung mit Blockheizkraftwerk, Medizintechnik und denkmalgeschützter Bestand an vier Standorten, bewertet im laufenden Klinikbetrieb.
Referenz ansehen
Einzelhandel: bundesweites Filialnetz
Multi-Site-Verfahren mit Clusterbildung, Musterfiliale und repräsentativen Begehungen über alle Standorte und Energieträger einschließlich Fuhrpark.
Referenz ansehen
Chemie: Herstellung modifizierter Stärke
Prozessdampf, Produktionsmaschinen und historischer Gebäudebestand im kontinuierlichen Schichtbetrieb, mit Lastganganalyse und Prüfung der Eigenstromerzeugung.
Referenz ansehen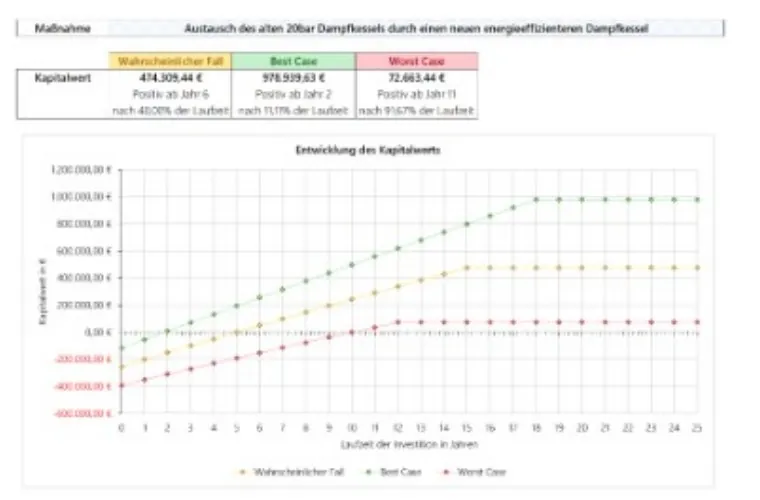
Audit oder Energiemanagement?
Ab 7,5 GWh im Dreijahresdurchschnitt verlangt das EnEfG ein Energie- oder Umweltmanagementsystem. Wie wir ISO 50001 in einem Krankenhaus mit mehreren Standorten aufgebaut haben, zeigt eine eigene Referenz.
Referenz ISO 50001 ansehenWelche Unternehmen sind verpflichtet – und bis wann?
Nach geltendem § 8 Energiedienstleistungsgesetz (EDL-G) sind grundsätzlich Unternehmen verpflichtet, die nicht als kleine oder mittlere Unternehmen (KMU) gelten. Verbrauchsgrenze und mögliche Freistellungen entscheiden darüber, ob ein vollständiges Audit erforderlich ist.
| Welche Voraussetzung gilt? | Was ist zu tun? | Welche Frist gilt? |
|---|---|---|
| Nicht-KMU, mehr als 500.000 kWh/Jahr; keine Freistellung | Energieaudit nach DIN EN 16247-1 gemäß EDL-G. | Mindestens alle vier Jahre; erstes Audit bei neuem Nicht-KMU-Status binnen 20 Monaten. |
| Nicht-KMU, höchstens 500.000 kWh/Jahr; keine andere Freistellung | Vereinfachte Online-Erklärung zu Unternehmen, Verbrauch und Kosten statt vollständigem Audit. | Binnen zwei Monaten nach dem Zeitpunkt, zu dem das Audit fällig gewesen wäre. |
| Mehr als 7,5 GWh/Jahr im Dreijahresdurchschnitt, unabhängig vom KMU-Status | Energiemanagementsystem nach ISO 50001 oder Umweltmanagementsystem nach EMAS gemäß § 8 EnEfG. | Bei späterem Eintritt in die Pflicht: 20 Monate; für bereits bis 17.11.2023 Verpflichtete endete die Frist am 18.07.2025. |
| Mehr als 2,5 GWh/Jahr im Dreijahresdurchschnitt und wirtschaftliche Maßnahmen aus erfassten Audits oder Systemen | Bestätigte Umsetzungspläne erstellen und veröffentlichen (§ 9 EnEfG); zusätzlich Abwärmepflichten prüfen. | Pläne binnen drei Jahren ab Auditabschluss bzw. Re-Zertifizierung oder EMAS-Verlängerung. Abwärmemeldung grundsätzlich jährlich bis 31. März. |
Novelle von EDL-G und EnEfG: Was sich voraussichtlich ändert
Die Bundesregierung hat den Entwurf eines Gesetzes zur Beschleunigung der Umsetzung der Energieeffizienzrichtlinie in den Bundestag eingebracht (Drucksache 21/8027). Er setzt die EU-Energieeffizienzrichtlinie (EU) 2023/1791 um, deren Umsetzungsfrist am 10.10.2025 abgelaufen ist, und führt das EnEfG weitgehend auf das EU-Mindestmaß zurück. Der Ausschuss für Wirtschaft und Energie hat den Entwurf am 05.10.2026 in einer öffentlichen Anhörung beraten.
- Auditpflicht nach Verbrauch statt Unternehmensgröße: Artikel 11 der Richtlinie knüpft die Auditpflicht an einen durchschnittlichen Energieverbrauch von mehr als 10 TJ (rund 2,77 GWh) pro Jahr. Damit können auch KMU auditpflichtig werden, Nicht-KMU mit geringerem Verbrauch dagegen entfallen.
- Managementsystem erst ab 23,6 GWh: Ein Energie- oder Umweltmanagementsystem soll nur noch ab 23,6 GWh pro Jahr verpflichtend sein (bisher 7,5 GWh).
- Abwärme: Die Meldepflicht für Abwärmepotenziale soll für die meisten Betriebe entfallen; Abwärme muss nur noch genutzt werden, wenn ein passendes Wärmenetz in der Nähe vorhanden ist.
Bis zur Verkündung im Bundesgesetzblatt gelten die Pflichten aus der Tabelle oben. Einzelheiten wie Übergangsfristen können sich im parlamentarischen Verfahren noch ändern. Wir prüfen für Sie, ob Ihr Unternehmen nach neuem Recht in die Auditpflicht hineinfällt oder aus der Managementsystem-Pflicht herausfällt.
Nicht-KMU sind insbesondere Unternehmen mit mindestens 250 Beschäftigten oder mit mehr als 50 Mio. Euro Jahresumsatz und zugleich mehr als 43 Mio. Euro Jahresbilanzsumme. Partner- und verbundene Unternehmen sowie die Regeln zum Statuswechsel müssen einbezogen werden; die isolierten Zahlen eines Standorts reichen nicht aus.
Für den EnEfG-Schwellenwert zählt der Durchschnitt der drei abgeschlossenen Kalenderjahre; für die EDL-G-Bagatellgrenze zählt der letzte vollständige zwölfmonatige Abrechnungszeitraum vor dem Jahr der Auditfälligkeit. 1 GWh entspricht 1 Million kWh.
Wie oft ist ein Energieaudit nötig – und was melden Sie dem BAFA?
Wann ist das nächste Audit fällig?
Pflichtaudits müssen mindestens alle vier Jahre wiederholt werden, gerechnet ab Abschluss des ersten Audits. Bei neu erlangtem Nicht-KMU-Status gilt für das erste Audit grundsätzlich eine Frist von 20 Monaten.
Was wird nach dem Audit gemeldet?
Spätestens zwei Monate nach dem Pflichtaudit übermittelt das Unternehmen die Angaben nach § 8c Absatz 1 EDL-G über die Online-Energieauditerklärung an das BAFA. Für die Bagatellschwelle gilt die vereinfachte Erklärung mit eigener Frist. Unterstützung bei Online-Meldung und BAFA-Nachweisführung.
Reicht ein Audit bei hohem Verbrauch?
Bei mehr als 7,5 GWh im Dreijahresdurchschnitt ist ein System nach ISO 50001 oder EMAS erforderlich. Ein einzelnes Audit ersetzt diese Einrichtungspflicht nicht. Mehr zur Einführung von ISO 50001.
BAFA-Stichprobenkontrolle erhalten?
Wenn das BAFA Ihr Unternehmen nach § 8c EDL-G zur Stichprobenkontrolle anschreibt, klären wir Pflichtstatus, KMU-Einstufung und Bagatellschwelle, prüfen Ihre Nachweise auf Prüffähigkeit und bereiten die fristgerechte elektronische Rückmeldung vor.
Die Rückmeldung ersetzt nicht die reguläre Online-Energieauditerklärung. Antworten Sie auch bei KMU-Status, Freistellung oder Bagatellschwelle innerhalb der gesetzten Frist.
Welche zusätzlichen Pflichten ergeben sich aus dem EnEfG?
Was gehört in den Umsetzungsplan?
Übersteigt der durchschnittliche jährliche Gesamtendenergieverbrauch der letzten drei abgeschlossenen Kalenderjahre 2,5 GWh, verlangt § 9 EnEfG für wirtschaftliche Maßnahmen aus den erfassten Energieaudits oder Managementsystemen bestätigte und veröffentlichte Umsetzungspläne. Die Dreijahresfrist beginnt beim Audit mit dessen Fertigstellung, bei Managementsystemen mit Re-Zertifizierung bzw. EMAS-Verlängerung; geschützte Betriebs- und Geschäftsgeheimnisse sind von der Veröffentlichung ausgenommen.
Wann ist eine Maßnahme wirtschaftlich?
Die Wirtschaftlichkeit wird nach DIN EN 17463 (VALERI) anhand des Kapitalwerts bewertet: Für § 9 EnEfG muss spätestens nach der Hälfte der Nutzungsdauer ein positiver Kapitalwert vorliegen; berücksichtigt werden Maßnahmen mit maximal 15 Jahren Nutzungsdauer. Ein veröffentlichter Umsetzungsplan ist von einer gesetzlichen Pflicht zur tatsächlichen Umsetzung zu unterscheiden.
Welche Rolle spielt Abwärme?
Für Unternehmen mit mehr als 2,5 GWh im Dreijahresdurchschnitt sind außerdem Vermeidung und Nutzung von Abwärme nach § 16 EnEfG sowie die Auskunfts- und Meldepflichten nach § 17 zu prüfen. Die Meldung an die Plattform für Abwärme ist grundsätzlich bis 31. März jährlich fällig; Änderungen sind unverzüglich zu aktualisieren, geltende Ausnahmen und Bagatellregelungen sind zu berücksichtigen.
Wie läuft Ihr Energieaudit mit INOPCO ab?
Von der ersten Frage bis zum Bericht und zur BAFA-Erklärung1. Wie starten wir?
Telefonisch oder per E-Mail klären wir Anlass, Auditstatus und Rahmendaten. Sie können uns dafür den Fragebogen mit Standorten und Verbrauchsdaten senden.
2. Was wird abgestimmt?
In der Auftaktbesprechung legen wir Bilanzgrenzen, Ansprechpartner, Zugang, Datenbedarf und Terminplan fest. Für mehrere Standorte stimmen wir das Auditkonzept ab.
3. Welche Daten benötigen wir?
Verbrauchs- und Kostenabrechnungen, Lastgänge, Zähler- und Anlagenlisten, Betriebszeiten sowie Standort- und Produktionsdaten werden auf Vollständigkeit und Plausibilität geprüft.
4. Was geschieht vor Ort?
Wir begehen Gebäude, technische Anlagen und Prozesse und besprechen die Betriebsweise mit den Verantwortlichen. Zusätzlicher Messbedarf wird gezielt festgelegt.
5. Was zeigt die Analyse?
Energiebilanz, Verbrauchsaufschlüsselung und wesentliche Energieeinsätze machen die größten Verbrauchstreiber sichtbar. Betriebszeiten und andere Einflussgrößen fließen in die Bewertung ein.
6. Welche Maßnahmen rechnen sich?
Wir beschreiben Einsparansätze und bewerten Investitionen, Energie- und Kosteneinsparung sowie Wirtschaftlichkeit. CO₂-Wirkungen können auf nachvollziehbarer Datenbasis ergänzt werden.
7. Was erhalten Sie?
Der Auditbericht dokumentiert Daten, Vorgehen, Analyse und priorisierte Maßnahmen. Er bildet die Grundlage für interne Entscheidungen und erforderliche Nachweise.
8. Wie geht es weiter?
In der Abschlussbesprechung erläutern wir Ergebnisse, beantworten Fragen und besprechen die nächsten Schritte. Maßnahmen müssen zu Produktion, Versorgungssicherheit und Investitionsplanung passen.
9. Wer kümmert sich um die Meldung?
Wir stellen die erforderlichen Auditangaben bereit. Den Umfang der Unterstützung bei Online-Meldung und BAFA-Nachweisführung sowie die Verantwortlichkeiten stimmen wir vorab mit Ihnen ab.
Wie bereiten Sie die Anfrage mit dem Fragebogen vor?
Der deutsche Fragebogen erfasst Unternehmensdaten, Auditstatus, Angaben zur KMU-Prüfung sowie Energieverbräuche und Energiekosten. Laden Sie ihn ohne Registrierung herunter und senden Sie ihn ausgefüllt an green [at] inopco.de.
Für die EnEfG-Einordnung ergänzen Sie bitte die Gesamtendenergieverbräuche der letzten drei abgeschlossenen Kalenderjahre. Fehlende Daten und offene Fragen klären wir gemeinsam.
Wie werden die KMU-Angaben eingeordnet?
Der Originalfragebogen dient der Datensammlung. Für die Einstufung gilt: mindestens 250 Beschäftigte oder zugleich mehr als 50 Mio. Euro Umsatz und mehr als 43 Mio. Euro Bilanzsumme. Beteiligungsverhältnisse und Statusregeln werden zusätzlich geprüft; die verkürzte Klammerformel im PDF ist dafür nicht maßgeblich.
Welche Fragen werden zum Energieaudit häufig gestellt?
Rechts- und Informationsstand: . Die Zuordnung wird anhand Ihrer Unternehmensstruktur, Verbrauchsdaten und vorhandenen Nachweise geprüft.
- EDL-G: Auditpflicht und Freistellung (externer Link, öffnet in neuem Tab)
- EDL-G: Anforderungen an Auditoren (externer Link, öffnet in neuem Tab)
- EDL-G: BAFA-Nachweisführung (externer Link, öffnet in neuem Tab)
- EDL-G: Bußgeldvorschriften (externer Link, öffnet in neuem Tab)
- EnEfG: Managementsysteme (externer Link, öffnet in neuem Tab)
- EnEfG: Umsetzungspläne (externer Link, öffnet in neuem Tab)
- EnEfG: Abwärme vermeiden und nutzen (externer Link, öffnet in neuem Tab)
- EnEfG: Plattform für Abwärme (externer Link, öffnet in neuem Tab)
- BAFA: Energieaudits und Merkblätter (externer Link, öffnet in neuem Tab)
- Bundestag: Gesetzentwurf zur Novelle (Drucksache 21/8027) (externer Link, öffnet in neuem Tab)
Möchten Sie Auditpflicht und Einsparpotenziale klären?
Teilen Sie uns Ihre Standorte, das Datum des letzten Audits und die verfügbaren Energieverbräuche mit. Frank Krause stimmt Umfang, Unterlagen und Termine mit Ihnen ab – für Standorte in Leipzig, Halle (Saale), Dresden, Chemnitz, Magdeburg, Erfurt, im Chemiedreieck Leuna–Bitterfeld–Schkopau und für bundesweite Standortstrukturen. Zum Ansprechpartner